domenica 1 dicembre 2013

Lo spirito Europeo


Sono anni che lo spirito europeo ha preso una brutta piega in Europa. Un quinquennio di crisi dell'euro poi, se non l'ha distrutto, ci è andato molto vicino.

Quella pericolosa deriva ora però fa un salto di qualità ulteriore: da stato d'animo diffuso si sostanzia in azioni, politiche e leggi nazionali. Tutte anti-europee e anti-mercato unico.
L'involuzione colpisce in Germania come in Gran Bretagna ma il contagio lambisce anche Austria, Olanda e Paesi scandinavi, il pianeta dei ricchi dove nazionalismi ed estremismi sgomitano più che altrove.

Mentre si sgrana senza fare scalpore, c'è poco da stupirsi se l'Europa da tempo ha smesso di essere la calamita del continente. Al punto da ritrovarsi snobbata, sul fronte Nord, dalla piccola Islanda già impegnata nei negoziati di adesione e, su quello orientale, dalla minuscola Armenia nonché dalla grande Ucraina dopo ben sei anni di trattative per arrivare a un accordo di associazione e libero scambio.

Se oggi l'Europa perde sempre più consensi, seduce sempre meno in casa i propri cittadini, figuriamoci fuori. Ma il sentimento non è ingiustificato. Gli schiaffi non sono per caso. La cronaca di queste ore accumula nuovi segnali di sgretolamento dell'edificio europeo, eroso nelle sue fondamenta da egoismi nazionali e logiche di arroccamento.
Che dire infatti della patto costitutivo della grande coalizione in Germania che finalmente sblocca oltre sei mesi di paralisi della vita europea ma al tempo stesso annuncia l'imposizione di un pedaggio sulle autostrade tedesche applicabile ai soli stranieri che le percorrono? Misura discriminatoria, quasi certamente alla fine verrà bocciata da Bruxelles ma il fatto stesso che sia stata concepita e blindata nel patto di coalizione in barba al mercato unico e ai suoi principi di libera circolazione delle persone, delle merci, dei capitali e dei servizi, la dice lunga sul modo in cui oggi a Berlino si guardano e gestiscono macchina e responsabilità europee.

I nuovi mini-standard ecologici per l'auto Ue, le resistenze all'uso dell'anti-dumping contro i cinesi, quelle per impedire la tutela del "made in", il bilancio pluriennale Ue ridotto in termini reali sono alcune delle altre facce degli egoismi industriali e/o dello strisciante disimpegno tedesco in Europa.

Del resto chi si illudeva che il ritorno dei socialdemocratici al governo avrebbe ammorbidito le politiche di rigore di Angela Merkel si ritrova smentito su tutta la linea: niente allentamenti, né mutualizzazione dei debiti né solidarietà finanziaria Ue nell'unione bancaria se non come ultimissima spiaggia. Silenzio sulla crescita europea (che non c'è). Invece contratti Ue vincolanti sulle riforme degli altri.

Forse la ritirata inglese è meno scandalosa perché in fondo da anni ampiamente mitridatizzata dal tessuto europeo. Però fa ancora un certo effetto sentire David Cameron annunciare futura libertà di movimento "ponderata" per gli immigrati Ue - non extra-comunitari - a poche settimana dalla fine delle restrizioni in vigore per rumeni e bulgari. Dal 2014 flussi e test di eligibilità più regolamentati per gli aiuti pubblici a alloggi e disoccupati. Per i nuovi arrivati niente sussidi di disoccupazione per tre mesi. Superato il test, sussidi solo per sei mesi, a meno che non dimostrino di avere serie prospettive di lavoro. Espulsione per senza tetto e mendicanti con divieto di reingresso per un anno.

Idee analoghe, secondo il premier inglese, sono in gestazione in Germania, Olanda e Austria.

Europa, se ancora ci sei, batti un colpo, verrebbe da dire. Già, ma quale Europa? E poi a chi rivolgere l'appello?


Bye


Fil


PS: aspetto vostri commenti e, se vi è piaciuto il post, inviatelo a persone interessate (letterina in basso). Potete iscrivervi alla mailing list - ed essere così aggiornati su nuovi post - inviando una mail (con scritto "FilBlog" ) a cossettifilippo@yahoo.it

Fonte: Sole24ore.it

lunedì 23 luglio 2012

Sfide a distanza sul mercato secondario


I falchi tedeschi cercano di creare una profonda ferita nell'euro affermando che il Fondo monetario non intende continuare nei suoi aiuti alla Grecia. La notizia è stata parzialmente smentita. Ma lo «scetticismo» del ministro dell'Economia tedesco Roesler nei confronti di Atene è la dimostrazione che la guerra contro l'euro non si svolge solo sul fronte esterno, ma anche sul fronte dell'ipernazionalismo della Germania.

 La battaglia dell'euro si deciderà, per l'Italia, entro agosto.

O almeno così pare, leggendo fra le righe ciò che ha detto Mario Draghi. Non è chiaro se egli sia come il generale Cadorna nella Prima guerra mondiale, che continuando a ritenere decisiva ogni conquista, passo passo ha perso a Caporetto. O come Diaz che ha rovesciato il fronte. Propendiamo per la seconda ipotesi...La principale dichiarazione di Draghi è che l'euro è irreversibile. Non si tratta della frase di uno che ha nel revolver solo l'ultimo colpo, dà la sensazione di uno che ha ancora altre munizioni. In luglio noi dobbiamo emettere 2 miliardi di euro di Ctz biennali il 26 e 8 di Bot semestrali il 27, la vera battaglia avverrà il 30 luglio per 4-6 miliardi di Btp a 5 e 10 anni. I Bot semestrali sono quasi moneta, il loro tasso non è soggetto al famoso spread di 500 punti che riguarda i Btp.... Sarà dunque il 30 luglio che si vedrà quanti Btp comprano gli operatori esteri che sono in gran parte investitori istituzionali tedeschi e di altri stati dell'eurozona i cui titoli a lungo termine hanno rendimenti inferiori al tasso di inflazione e, quindi, hanno bisogno di mettere nel portafoglio titoli a rendimento elevato. In agosto, ci sono il 13 una asta di Bot, il 28 una asta di Ctz e il 29 un'asta Bot. Dunque non ci saranno sfide sul campo di battaglia del mercato primario, ma solo sfide a distanza su quello secondario, mediante le vendite, soprattutto allo scoperto, di chi scommette contro l'euro. Nei portafogli dell'area del dollaro non ci sono molti Btp e quindi ha ragione chi sostiene che se in agosto il tentativo dei venditori short non avrà successo, essi rimarranno senza molte munizioni per i mesi seguenti. Certo se noi italiani ci fossimo fatti un fondo di 100 miliardi cash, con l'aiuto di banche internazionali, garantito su nostri patrimoni pubblici, con il supporto di banche internazionali, per contrastare la speculazione, la situazione sarebbe migliore. Ma bisogna tenere presente che Draghi ha risorse per intervenire nel caso di tensioni eccessive. Il presidente della Bce è condizionato dal principio che gli Stati indebitati debbono essere tenuti sotto pressione, in quanto non disposti a effettuare le necessarie riforme se non costretti. E ciò vale anche per il governo Monti, condizionato da un Pd a parole pro euro, nei fatti riottoso a riforme efficaci. Anche la minaccia di elezioni anticipate a settembre da parte di un Pd che teme di perdere, fa parte delle ragioni per cui la Bce non ci aiuta.

Certo, la affermazione di Draghi per cui l'euro è irreversibile è ambigua, ma non abbastanza per la distinzione fondamentale che fa fra la possibilità che per ragioni politico-finanziarie le autorità di fatto fiscali e monetarie dell'eurozona decidano di fare a meno della Grecia (poco probabile per ragioni politiche e perché la spesa è limitata rispetto a quella già fatta) e la possibilità che decidano di far andare fuori la Spagna e l'Italia. La prima, dopo che il Bundestag tedesco ha approvato 100 miliardi di aiuti alle banche spagnole sembra da escludere. Si tratta di una cifra troppo importante per pensare che non ci sia, alla base, una scelta di principio. Ora il debito si è "incollato"al creditore (la Germania ha una quota del 27% e l'Italia del 18%) e il creditore cercherà di non perdere il suo credito. 

E qui entra in gioco la questione dell'Italia.

Se esce dall'euro, la quota degli oneri della Germania aumenta automaticamente del 18% del 27% ossia 4,9% e passa al 32% . Se Spagna e Italia escono dall'euro, essa si riduce del 29%. E poiché uscirebbero anche Portogallo e Grecia, che contano per un altro 5 % abbondante, si ridurrebbe di un terzo e perderebbe attrazione per i nuovi candidati e l'euro diventerebbe una moneta internazionale secondaria, mentre l'eurozona non sarebbe più la parte dominante dell'Ue. E l'Italia fuori dall'euro, ma agganciata ad esso con una banda di oscillazione sarebbe un competitore pericoloso. Ecco che la battaglia di luglio e agosto per noi è quasi decisiva.

Fil


PS: aspetto vostri commenti e, se vi è piaciuto il post, inviatelo a persone interessate (letterina in basso). Potete iscrivervi alla mailing list - ed essere così aggiornati su nuovi post - inviando una mail (con scritto "FilBlog" ) a cossettifilippo@yahoo.it

Fonte: IlGiornale.it

mercoledì 11 luglio 2012

Accordo Eurogruppo, rotto il circolo vizioso tra debito sovrano e debito bancario


Se i 17 di Eurolandia avessero deciso un anno fa l'aiuto diretto alle banche con il Fondo salva stati senza pesare sul debito pubblico ora saremmo in ripresa economica. L'austerity (aumento delle tasse o riduzione delle spese) provoca un rallentamento dell'attività economica che oggi si trasmette direttamente nel peggioramento degli attivi delle banche stesse (esempio spagnolo dove i prestiti dubbi o bad loans aumentano se non schizzano, il credito alle imprese diminuisce, gli utili bancari vanno in rosso, il Pil va in recessione e aumenta il deficit).
L'aiuto diretto alle banche invece permetterà, quando sarà deciso formalmente il 20 luglio al prossimo Eurogruppo e solo dopo che la vigilanza bancaria europea sarà stata approntata (fra un anno), all'austerity di avere un esempio vituoso di rimettere a posto i conti pubblici senza provocare il collasso delle banche. Cioè interrompendo il circolo vizioso del debito sovrano con le banche. In questo ottica va segnalato che l'ESM (Meccanismo Europeo di Stabilità) non avrà il titolo di creditore privilegiato come era previsto in un primo tempo, una mossa che aveva allarmato gli investitori. Un errore prontamente e saggiamente emendato in "seconda" lettura.

SPAGNA. I soldi andranno così al FROB (il fondo statale spagnolo per la ristrutturazione bancaria) che riceverà entro la fine del mese una prima tranche di 30 miliardi di euro dall'EFSF (Fondo europeo di stabilità finanziaria meglio conosciuto come Fondo salva-stati), come «riserva in caso di necessità urgenti». Una mossa utile a calmare i mercati. La Spagna dovrà attuare una «revisione dei segmenti deboli del settore finanziario spagnolo», inclusa la vigilanza che è apparsa in qualche occasione un po' troppo rilassata, e le banche destinatarie del sostegno saranno soggette a specifici obblighi di ristrutturazione. La Spagna metterà a punto una bad bank per gestire gli asset delle banche in difficoltà come nelle migliori tradizioni di queste vicende. Un punto va chiarito: solo in futuro, però, quando ci sarà la vigilanza bancaria europea, l'ESM potrà fornire soldi direttamente alle banche senza pesare sul debito pubblico che aumentando fa salire gli interessi dei bond sovrani e anche attraverso questi titoli in pancia alle banche provoca, dopo l'infausta decisione dell'EBA (European Banking Authority, organismo della Ue, che ha il compito di sorvegliare il mercato bancario europeo) di contabilizzare al "mark to market" cioè al valore di mercato le obbligazioni sovrane, una seconda perdita alle banche che si aggiunge al rallemento economico.
 
SPAGNA CONTI. Inoltre, la Spagna dovrà anche adottare nuove misure correttive di auterità supplementare per riportare il disavanzo più vicino agli obiettivi concordati con la commissione, che però saranno alzati al 6,3% nel 2012 e al 4,5% nel 2013. A Madrid però è stata concessa una dilazione di un anno (dal 2013 al 2014) per portare il deficit/pil al di sotto del 3%. Una boccata di ossigeno per il governo Rajoy.
 
VIGILANZA BANCARIA EUROPEA. È stato fissato indicativamente per la prima settimana di settembre un Eurogruppo nell'ambito del quale è attesa la presentazione di proposte della Commissione europea guidata da Manuel Barroso in merito all'organismo unico di vigilanza bancaria, che il consiglio europeo è atteso valutare entro fine anno. Non si parla ancora di garanzie bancarie comuni dei depositi bancari per evitare le corse agli sportelli (come avvenuto in Grecia prima del voto del 17 giugno o in Spagna per la Bankia) ma è evidente che la nuova autorità sotto il controllo della Bce avrà compiti e poteri di regìa in coordinamento con le varie istitutizoni europee sulle banche fino alla chiusura coatta in caso di situazioni di grave indebitamento.

FONDO ANTI-SPREAD. Infine i 17 ministri delle Finanze dell'Eurozona hanno reso operativa l'intesa raggiunta dai Capi di governo nel summit dell'Eurogruppo del 28-29 giugno sull'utilizzo del fondo salva Stati (interventi per calmierare gli spread tra i diversi titoli sovrani), la decisione fortemente voluta dal premier Mario Monti. La Bce di Mario Draghi sarà chiamata a operare per gli acquisti dei bond interessati ma solo usando soldi del Fondo salva-stati per evitare di infrangere i trattati che proibiscono di finanziare i debiti dei paesi membri.

Bye!


Fil


PS: aspetto vostri commenti e, se vi è piaciuto il post, inviatelo a persone interessate (letterina in basso). Potete iscrivervi alla mailing list - ed essere così aggiornati su nuovi post - inviando una mail (con scritto "FilBlog" ) a cossettifilippo@yahoo.it

Fonte: Sole24Ore

lunedì 9 luglio 2012

La Bce taglia i tassi, ma il mercato rimane deluso. Oggi tocca all'Eurogruppo...


La scorsa settimana è stata dominata dall´attesa per la Banca centrale europea. L´Eurotower ha ridotto il tasso di riferimento di 25 punti base portandolo al minimo storico dello 0,75%. In calo anche il tasso sui depositi e quello sui prestiti overnight che passano a zero ed all'1,50%. La reazione del mercato non è stata però positiva. Gli operatori si attendevano verosimilmente di più dal governatore Mario Draghi, che ha lasciato capire come la prospettiva di un nuovo piano di finanziamenti alle banche (LTRO 3) non sia imminente. Si è così assistito a una correzione delle Borse e a una concomitante risalita dei rendimenti per i titoli dell´Europa periferica, con lo spread Btp/Bund tornato in area 470 punti base.

Gli appuntamenti di maggior interesse di questa settimana: nella giornata odierna il governatore della Bce ha tenuto un discorso al Parlamento europeo mentre i ministri finanziari dell´Eurogruppo (per l´Italia presente Mario Monti) stanno ancora definendo gli accordi raggiunti nel summit europeo del 28 e 29 giugno scorsi.
Si guarderà tuttavia con attenzione anche alla riunione di domani della Corte Costituzionale tedesca, che discuterà le mozioni contro l´Esm. Da ricordare nella giornata di giovedì la pubblicazione del report mensile di luglio da parte della Bce.

L´intonazione di breve termine dei mercati finanziari sarà con buona probabilità decisa dall´orientamento che prenderà l´Eurogruppo oggi. L´agenda dell´evento racchiude infatti numerosi dei punti anti-crisi discussi nelle ultime settimane: lo scudo anti-spread e le banche, la ricapitalizzazione delle banche spagnole (lunedì verrà perfezionato il memorandum d´intesa), i nuovi aiuti alla Grecia e a Cipro (si deciderà sulla possibilità di concedere ad Atene due anni in più per l´applicazione del programma di austerità). Sarà inoltre da decidere la nomina di un nuovo membro nel board della Bce al posto di Josè Manuel Gonzales-Paramo. Per assistere a un aumento della propensione al rischio da parte degli investitori sarà necessario che gli accordi presi tra i leader europei vengano ratificati. Saranno in particolare necessari passi in avanti nella creazione di un´autorità unica per la supervisione degli istituti di credito e in merito ai tempi e alle modalità di applicazione dell´accordo per l´acquisto di bond dei Paesi sotto attacco speculativo da parte dei fondi Esm-Efsf.

Bye!


Fil


PS: aspetto vostri commenti e, se vi è piaciuto il post, inviatelo a persone interessate (letterina in basso). Potete iscrivervi alla mailing list - ed essere così aggiornati su nuovi post - inviando una mail (con scritto "FilBlog" ) a cossettifilippo@yahoo.it

Fonte: Barclays Capital 

martedì 3 luglio 2012

L'Euro di tutti


Chi ha più fame vince e, questa volta, Mario Monti ha dimostrato di avere ancora più fame di Mario Balotelli. Sul campo da gioco di Bruxelles il "commissario tecnico" dell'Italia è stato così testardo da tenere sul tavolo il problema della costruzione (incompiuta) europea e del rischio euro nonostante le forti pressioni che lo spingevano a desistere. Con il peso della sua credibilità e la forza di un'azione di governo che ha fatto i compiti in casa, il premier italiano ha costretto la cancelliera Merkel a prendere atto e ad affrontare il problema vero del momento.

Quale?

Che i tassi di interesse dei titoli sovrani dei diversi Paesi riflettono il giudizio dei mercati sui loro fondamentali (finanza pubblica, salute dell'economia, dinamismo nelle esportazioni, solidità del sistema bancario) ma dipendono, per una componente non piccola, dalla percezione che i mercati hanno proprio del rischio euro, del tasso di fiducia che riscuote la costruzione europea, del fatto che siano ancora tanti, troppi, a scommettere sulla fine della moneta unica.
Mario Monti ha chiamato tutti ad assumersi le proprie responsabilità, ha chiesto e ottenuto un impegno solenne a portare a zero questa percezione dei mercati perché Paesi come l'Italia che hanno imposto ai loro cittadini la medicina necessaria ma amara dei sacrifici non debbano anche pagare un surplus di costi per finanziare la raccolta dello Stato e, di conseguenza, di banche, imprese e famiglie sull'altare di una colpevole fragilità politica europea.

La soluzione effettiva del problema non c'è, ma c'è la consapevolezza e l'impegno che occorre trovarla all'interno di un programma condiviso di Unione rafforzata, coautore Mario Draghi, che incide sul piano fiscale, finanziario (in primis vigilanza bancaria comune), economico e politico. C'è un risultato rilevante perché stabilisce, per la prima volta, il principio che il rischio euro non è un problema di questo o quel Paese ma è un problema europeo e, cioè, di tutti. Non si tratta di chiedere salvataggi ma di dire le cose come stanno e di dare un segnale preciso ai mercati. Si è deciso che bisogna mettere in moto adeguati meccanismi di intervento perché il problema c'è. Prima si negava, a volte con protervia, che il problema esistesse.

Ora, però, bisogna passare dalle parole ai fatti.
Con quali soldi si interverrà sul mercato primario e secondario dei titoli di Stato?
Si darà o meno la licenza bancaria al fondo Efsf/Esm?
Chi e come potrà ricapitalizzare direttamente le banche?

Sono dettagli importanti, da curare con attenzione e sui quali non cessare mai di vigilare perché l'applicazione tecnica può esprimere, al massimo o al minimo, la scelta di dotarsi di uno scudo anti-spread e ciò determina effetti non trascurabili sulle singole economie europee.
Il cammino dell'Italia resta difficile, si vince o si perde in casa, ma il disegno politico europeista esce rafforzato proprio grazie all'azione determinata del nostro governo. Non è poco. Dopo tante fumate nere, il vertice appena concluso segna un passo deciso nella direzione auspicata degli Stati Uniti d'Europa.

La Merkel continua a negare gli eurobond, ne fa un punto d'onore, ma il piano per la crescita mobilita risorse reali e sarà un test per constatare se si è deciso di sanare finalmente la zoppìa europea originaria che non ha mai consentito di affiancare alla gamba del rigore quella della crescita. Per noi, sarà decisivo conservare la fame di questi giorni. La stessa che mostrammo di avere negli anni del dopoguerra. Come allora anche oggi, non dobbiamo nascondere le nostre debolezze se vogliamo vincerle. La vera sfida è convincere gli altri che non abbiamo solo il desiderio, ma anche le capacità e la forza per farlo.

Bye!


Fil


PS: aspetto vostri commenti e, se vi è piaciuto il post, inviatelo a persone interessate (letterina in basso). Potete iscrivervi alla mailing list - ed essere così aggiornati su nuovi post - inviando una mail (con scritto "FilBlog" ) a cossettifilippo@yahoo.it

Fonte: Sole24Ore

mercoledì 27 giugno 2012

Cosa succede in Italia se torna la lira?


Difficile in realtà avere idee precise su ciò che potrebbe succedere in Italia se si tornasse alla lira.

Secondo uno studio di Ubs il costo della fine dell’Euro per un contribuente tedesco o olandese sarebbe otto o dieci volte più alto del più caro dei salvataggi, quanto meno nei dodici mesi successivi alla rottura.
Ad Atene ogni greco pagherebbe tra i 9.500 e 11.500 degli attuali euro il primo anno e 4.000 negli anni successivi, costi notevolmente superiori ai sacrifici dell’austerità.

E l'Italia?
Non esistono nella letteratura economica esempi di tale portata.

Il caso più simile e vicino nel tempo è quello dell’Argentina. La moneta dei Paesi periferici euro si svaluterebbe tra il 30 e il 50 per cento. Al contrario, quella dei Paesi del Nord si rivaluterebbe almeno del 40%, mettendo fuori mercato interi settori industriali. La disoccupazione crescerebbe e con essa l’instabilità sociale.

Ipotizzando di prendere a esempio le vicende del peso argentino subito dopo il disallineamento dalla parità virtuale imposta rispetto al dollaro (più o meno quello che succederebbe tra Italia e Germania), la lira cercherebbe immediatamente il proprio reale punto di equilibrio. La prime conseguenze sarebbero, nello scenario peggiore tra i peggiori, il raddoppio del prezzo di tutti i beni importati. Il carburante in ventiquattro ore passerebbe a quasi tre euro. Telefonini, automobili straniere, elettricità, gas dalla Libia, computer dalla Corea e Ipad raddoppierebbero il costo. Ci troveremmo a pagare il doppio i pezzi di ricambio delle auto straniere in garage. Su anche i prezzi degli alimentari. Dall’oggi al domani gli stipendi perderebbero potere di acquisto di un 30% almeno.

Il lato positivo è che il debito pubblico italiano si svaluterebbe all’improvviso e ci troveremmo in una situazione già conosciuta in passato: avendo, a parità di livello tecnologico, un costo del lavoro più basso di quello dei concorrenti, l’Italia sarebbe un temibile avversario economico.  Nessuno più acquisterebbe Bmw o altre auto tedesche. Mentre a Berlino si farebbe la fila per le Fiat e le Alfa.

Infine, se la svalutazione interna viaggiasse sulle stesse percentuali, sarebbe una benedizione per lo Stato spendaccione ma una vera e sonora  fregatura per tutti quegli italiani che hanno accumulato risparmi nel corso degli anni. Chi oggi ha 100 mila euro è come se si ritrovasse improvvisamente con 30, 40 mila euro in meno.

C’è poi un altro scenario possibile, più fantasioso: il default pilotato. Ovvero lo Stato taglia i debiti e non  rimborsa più una percentuale o taluni creditori. Quasi il 40% del nostro debito è in mano agli stranieri. Se l’Italia dichiarasse default, rimborsando solo gli italiani possessori di titoli non gli stranieri (francesi, tedeschi, ecc) risolverebbe in un colpo gran parte dei problemi. Si troverebbe con il 40% di debito in meno, una moneta svalutata e la possibilità di tagliare drasticamente le tasse (s’intende riformando la spesa). L’Italia volerebbe, insomma, se solo prima non venisse letteralmente invasa  dai carri armati degli ex alleati...!

Bye!


Fil


PS: aspetto vostri commenti e, se vi è piaciuto il post, inviatelo a persone interessate (letterina in basso). Potete iscrivervi alla mailing list - ed essere così aggiornati su nuovi post - inviando una mail (con scritto "FilBlog" ) a cossettifilippo@yahoo.it


Fonte: Ansa.it

domenica 24 giugno 2012

Accordo sulla crescita


L'accordo per la crescita c'é: un pacchetto da 130 miliardi, pari all'1% del Pil europeo, per far ripartire l'Europa. E preparare il terreno per dare, al prossimo consiglio europeo, quei segnali "concreti" in grado di far capire ai mercati che "l'Euro c'é e intende continuare ad esserci" perché quello della moneta unica europea è un progetto "irreversibile". Dalla quadrilaterale di Roma tra Monti, Merkel, Hollande e Rajoy, un segnale dunque è arrivato, se non altro un segnale di unità, insieme alla volontà dei quattro leader di Italia, Germania, Francia e Spagna di andare avanti sulla Tobin Tax, chiedendo che al prossimo summit a Bruxelles venga approvata "attraverso la cooperazione rafforzata", dunque, anche senza la recalcitrante Gran Bretagna. 

Questo non significa certo che siano stati superati tutti gli scogli. Tutt'altro. Certamente più conciliante e sorridente del solito, la Merkel - pur dando il suo via libera al pacchetto per la crescita - ha comunque ribadito tutti i suoi paletti, ribattendo prontamente ad ogni riferimento alla linea del rigore scelta da Berlino. "Si possono cedere porzioni di sovranità nazionale solo se ci sarà più solidarietà in Europa", ha rintuzzato Hollande rispondendo all'appello ad una più forte unione politica lanciato dalla Cancelliera. "Dove c'é solidarietà servono anche controlli", perché in passato "le regole non sono state rispettate", è stata la pronta replica della Merkel, che è tornata a ribadire come "crescita e finanze solide sono i due lati della stessa medaglia". E ancora, Frau Merkel non ha nascosto la sua contrarietà all'uso dei fondi salva Stati per ricapitalizzare le banche. "Secondo i trattati non è possibile - ha detto - e i trattati vanno rispettati". Frase quest'ultima indubbiamente rivolta anche alla proposta di Monti sull'uso di Efsf-Esm per creare uno scudo anti-spread. Proposta che ha ottenuto il pieno appoggio della Francia, mentre la cancelliera ha glissato in pubblico, tornando a ribadire che i meccanismi per garantire la stabilità esistono già.

L'importanza delle regole è stata sottolineata dallo stesso Monti, che però ha tenuto a ricordare che nel 2003 furono Francia e Germania, con la "complicità " dell'Italia, ad essere autorizzati a deragliare dalle regole europee. "Ci abbiamo messo dieci anni per ricostruire una credibilità europea. Ecco l'importanza delle regole". 

Insomma le distanze rimangono, ma anche la paura dei mercati. Per questo un messaggio è stato unanime: l'euro non si tocca. "E' un progetto irreversibile", ha detto Monti. "Intendiamo lottare per mantenere la nostra moneta", gli ha fatto eco la Merkel. Per questo Italia, Germania, Francia e Spagna si presenteranno al consiglio europeo del 28-29 giugno con l'accordo sul pacchetto per la crescita. Un pacchetto da 130 miliardi che ricalca quello proposto nella lettera che Hollande ha recapitato nei giorni scorsi alle cancellerie europee, e che puntava a reperire una cifra pari all'1% del pil europeo in parte dai fondi strutturali inutilizzati (55mld), in parte attraverso la Bei, che potrebbe raccogliere sui mercati fino a 60 miliardi grazie al suo potenziamento, e in parte dai famosi project bond (4,5-5 miliardi). Quel che è certo è che di obbligazioni europee, di qualunque genere, oggi non si è parlato, fatta eccezione per un accenno di Hollande ("gli eurobond devono rimanere una prospettiva, e non a 10 anni"). 

L'accordo di Roma al momento ha raccolto una reazione tiepida dal presidente del Consiglio europeo Herman Van Rompuy - "ogni incontro che possa dare una spinta verso il consenso nel vertice della prossima settimana è utile" - mentre per il premier belga Elio di Rupo "é un inizio", ma non basta

Bye!


Fil


PS: aspetto vostri commenti e, se vi è piaciuto il post, inviatelo a persone interessate (letterina in basso). Potete iscrivervi alla mailing list - ed essere così aggiornati su nuovi post - inviando una mail (con scritto "FilBlog" ) a cossettifilippo@yahoo.it


Fonte: Ansa.it

venerdì 8 giugno 2012

...Fuga da Wall Street?


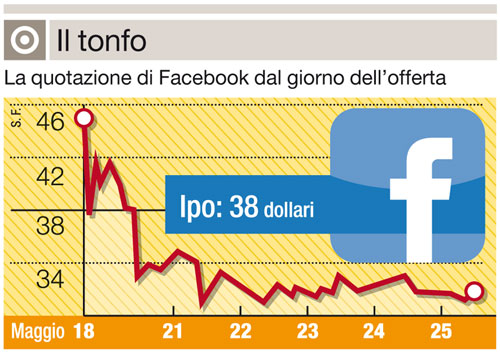
L’Ipo più attesa del decennio doveva riaccendere l’amore degli investitori per Wall Street, invece le ha dato un altro colpo. Il debutto in Borsa di Facebook con una valutazione superiore ai 100 miliardi di dollari ha bruciato quel po’ di fiducia rimasta nel mercato azionario americano, soprattutto dopo la rivelazione che alcune banche d’affari curatrici dell’offerta pubblica davano in privato, solo ai clienti privilegiati, un parere meno entusiasta sulle sue prospettive.

La delusione per il flop di Facebook - le cui quotazioni sono crollate di quasi un quarto nei primi cinque giorni di scambi - ha spinto ancora più risparmiatori ad abbandonare la Borsa: i riscatti dai fondi azionari Usa hanno raggiunto i 3 miliardi di dollari nella settimana dell’Ipo di Facebook, il dato peggiore degli ultimi mesi. E la perdita del 6,2% dell’indice Dow Jones in maggio non migliora l’umore del mercato.
«Le azioni sono morte?», si è chiesto il Financial Times in prima pagina. E la domanda è rimbalzata sulle piazze finanziarie di qua e di là dell’Atlantico. La risposta unanime è che a morire è stato il culto delle azioni, perché nessuno sembra più credere alle statistiche per cui la Borsa nel lungo termine rende più delle obbligazioni. Non importa se dal 1900 al 2010 le azioni americane hanno battuto l’inflazione di 6,3 punti percentuali l’anno contro l’1,8 offerto dai bond, come mostra uno studio della London business school citato dal FT. Così oggi i risparmiatori corrono a comprare i titoli di Stato Usa decennali che rendono l’1,5%, cioè meno del tasso d’inflazione (2,3%) e meno del 2% di rendimento medio delle azioni (il rapporto fra dividendo e prezzo).

Non c’è accordo invece su che cosa può succedere d’ora in poi: secondo alcuni questo disamoramento di massa per Wall Street sarebbe un segnale contrarian, l’indicazione dell’imminente partenza di un nuovo grande rally azionario; secondo altri l’attuale clima andrà avanti a lungo a causa di fattori indipendenti dalla Borsa, in particolare per la repressione finanziaria esercitata dai governi e per le dinamiche demografiche.

La fuga da Wall Street è in atto già da tempo: dal 2006 a oggi i fondi azionari americani hanno perso 473 miliardi di dollari (saldo netto fra sottoscrizioni e riscatti), mentre quelli obbligazionari hanno incassato 1.042 miliardi netti. La fiducia nella correttezza ed efficienza del mercato è stata scossa nell’ultimo decennio dallo scoppio di due grandi Bolle, quella delle dot.com nel 2000 e quella immobiliare nel 2007-2008; due crolli di Borsa superiori al 50% e da una serie di scandali e bancarotte aziendali impressionanti, dalla Enron nell’ottobre 2001 alla Lehman Brother nel 2008, per citarne solo due. Non stupisce allora sapere che la quota delle famiglie americane con investimenti in azioni diretti o indiretti (attraverso fondi o altri prodotti) è scesa dal 53% nel 2001 al 46,4% nel 2011 secondo l’ultimo sondaggio dell’Investment company institute, l’associazione dei gestori di fondi Usa; e oggi solo il 15% degli americani si fida di Wall Street, secondo l’Indice della fiducia finanziaria elaborato dalle scuole di business Chicago Booth/Kellog.
E non è una tendenza in atto solo fra i risparmiatori. Anche gli investitori istituzionali hanno ridimensionato drasticamente il loro portafoglio azionario: era fino al 70% del patrimonio dei fondi pensione americani e britannici dieci anni fa, ora è attorno al 40% in Gran Bretagna e poco sopra il 50% negli Usa. Su di loro pesa non solo la paura di non raggiungere gli obbiettivi di rendimento prefissati, ma anche la pressione delle autorità politiche e monetarie a investire in titoli emessi dai governi, che hanno disperato bisogno di finanziare i loro crescenti debiti.

Gli ottimisti fanno notare che «La morte delle azioni» era stata annunciata già 33 anni fa, sulla copertina di BusinessWeek del 13 agosto ’79: poco dopo sarebbe partito un formidabile rialzo durato 20 anni, con rendimenti annui composti del 17,5% negli Anni ’80 e del 18,2% nei ’90.
Auspicano quindi che il fenomeno si ripeta…
 
Bye!


Fil


PS: aspetto vostri commenti e, se vi è piaciuto il post, inviatelo a persone interessate (letterina in basso). Potete iscrivervi alla mailing list - ed essere così aggiornati su nuovi post - inviando una mail (con scritto "FilBlog" ) a cossettifilippo@yahoo.it


Fonte: CorriereEconomia

giovedì 7 giugno 2012

Europe's crisis can't be solved by austerity


Fiscal profligacy did not cause the sovereign debt crisis engulfing Europe, and fiscal austerity will not solve it. On the contrary, such austerity has aggravated the crisis and now threatens to bring down the euro and throw the global economy into another tailspin.

In 2007, Spain and Ireland were models of fiscal rectitude, with far lower debt-to-GDP ratios than Germany had. Investors were not worried about default risk on Spanish or Irish sovereign debt, or about Italy's chronically large sovereign debt. Indeed, Italy boasted the lowest deficit-to-GDP ratio in the eurozone, and the Italian government had no problem refinancing at attractive interest rates. Even Greece, despite its rapidly eroding competitiveness and increasingly unsustainable fiscal path, could attract the capital that it needed.

Deluded by the convergence of bond yields that followed the euro's launch, investors fed a decade-long private-sector credit boom in Europe's less developed periphery countries, and failed to recognize real-estate bubbles in Spain and Ireland, and Greece's slide into insolvency. When growth slowed sharply and credit flows collapsed in the wake of the Great Recession, budget revenues plummeted, governments were forced to socialise private-sector liabilities, and fiscal deficits and debt soared.

With the exception of Greece, the deterioration in public finances was a symptom of the crisis, not its cause. Moreover, the deterioration was predictable: history shows that the real stock of government debt explodes in the wake of recessions caused by financial crises.

But austerity is not working; indeed, it is counterproductive. In the short to medium term, fiscal consolidation – whether in the form of cutting government spending or increasing revenues – results in lower output and employment, which means lower tax collection, higher deficits, and escalating debt relative to GDP. Savvy investors, like frustrated voters, recognize that low growth and high unemployment actually enlarge deficits and add to debt in the short run. That is why, after more than two years, interest rates are rising, not falling, in countries crushed by onerous austerity measures.

Greece is caught in a classic debt trap, as the interest rate on its public debt has soared beyond its growth rate by a considerable margin; Spain is teetering on the brink. Austerity in Europe has confirmed the International Monetary Fund's warning that overdoing fiscal consolidation weakens economic activity, undermines market confidence, and diminishes popular support for adjustment.

In the long run, many eurozone countries, including Germany, require fiscal consolidation in order to stabilise and reduce their debt-to-GDP ratios. But the process should be gradual and backloaded – with much of the consolidation coming after Europe's economies have returned to a sustainable growth path.

Italian prime minister Mario Monti and French president François Hollande are right: Europe needs bold, co-ordinated policies to promote growth, along with market-based structural reforms to foster competition and an easing of fiscal targets until output and employment recover.

But how can significant new growth initiatives be financed? The reality is that the rest of Europe cannot succeed in restoring growth without Germany, and Germany remains wedded to the austerity cure.

With a modest fiscal deficit, record-low borrowing costs, and a huge current-account surplus, Germany has the financial firepower to unleash a significant stimulus.

Despite pleas from the IMF and the OECD, Germany also remains implacably opposed to eurobonds, which could ease the funding constraints of other eurozone members and bolster the resources of the European Stability Mechanism, which currently does not provide a credible firewall against a run on Spanish or Italian sovereign debt – or on the European banks that hold it. Indeed, the worsening banking crisis, with deposits fleeing from the eurozone periphery, is further strangling Europe's growth prospects.

It is probably too late to save Greece. But a shift toward policies to promote growth, supported by the easing of deficit targets and the issuance of eurobonds, is essential to bring Europe back from the brink of sustained recession, to stabilise Europe's financial markets, and to prevent another significant disruption to global capital markets.


Bye!


Fil


PS: aspetto vostri commenti e, se vi è piaciuto il post, inviatelo a persone interessate (letterina in basso). Potete iscrivervi alla mailing list - ed essere così aggiornati su nuovi post - inviando una mail (con scritto "FilBlog" ) a cossettifilippo@yahoo.it


Fonte: Theguardian

mercoledì 6 giugno 2012

Bankitalia, le tre parole chiave sulla crisi


Questo lo scenario a tinte cupe delineato dal Governatore della Banca d'Italia, Ignazio Visco, che in occasione delle sue prime considerazioni finali si è concentrato sullo stato di salute delle banche e dello Stato italiano.

Ecco le sue tre principali proposte.

Diminuire la pressione fiscale.
Sul fronte del risanamento dei conti, pur tessendo le lodi all’azione finora svolta dall’attuale esecutivo, Visco ha ricordato che "si è pagato il prezzo di un innalzamento della pressione fiscale a livelli oramai non compatibili con una crescita sostenuta". E che tale l'inasprimento "non può che essere temporaneo". La sfida ora si sposta su un altro piano: "Occorre trovare oltre a più ampi recuperi di evasione, tagli di spesa che compensino il necessario ridimensionamento del peso fiscale". Se accuratamente identificati e ispirati a criteri di equità, ha aggiunto il numero uno di Palazzo Koch, "i tagli non comprometteranno la crescita" e "potranno concorrere a stimolarla se saranno volti a rimuovere inefficienze dell'azione pubblica, semplificare i processi decisionali, contenere gli oneri amministrativi". Del resto, ha sottolineato, i margini disponibili per ridurre il debito "anche con la dismissione di attività in mano pubblica", vanno utilizzati pienamente.

Banche: più controlli dei rischi.
Gli istituti di credito italiani devono cambiare l’attuale modello di crescita della redditività e devono intervenire "sul costo del lavoro", le "remunerazioni" dei vertici, la rete delle filiali e il numero dei componenti dei cda che nei primi 10 gruppi vede ben 1.136 cariche. Inoltre, il Governatore ha chiesto un "un più attento controllo dei rischi" da parte delle banche, che impone anche "profitti più bassi ma più stabili di quelli del decennio precedente alla crisi", ricordando però il forte sostegno dato dagli istituti al debito sovrano italiano: gli acquisti netti dei titoli di Stato nei primi 3 mesi 2012, infatti, sono stati pari a 70 miliardi di euro.

Riforme.
Il paese, ha detto Visco, non può chiedere uno sforzo finanziario aggiuntivo ai suoi imprenditori, senza che venga a loro assicurata "una semplificazione dell'ambiente normativo in cui operano". Su questo fronte il Governatore di Bankitalia ha rilanciato il tema delle riforme strutturali, necessarie per rimettere in moto il Paese e il cui percorso va proseguito "con energia accresciuta e visione ampia", soprattutto nei settori dell'istruzione, della giustizia e della sanità.

Dunque... Inutile farsi troppe illusioni: per l'Italia il 2012 non potrà che concludersi sotto il segno della recessione, con una caduta del Pil contenuta intorno all'1,5%, mentre l’Eurozona, per salvarsi, dovrà mostrare la volonta "irremovibile" di preservare la moneta unica. 

Bye!


Fil


PS: aspetto vostri commenti e, se vi è piaciuto il post, inviatelo a persone interessate (letterina in basso). Potete iscrivervi alla mailing list - ed essere così aggiornati su nuovi post - inviando una mail (con scritto "FilBlog" ) a cossettifilippo@yahoo.it


Fonte: Panorama.it

venerdì 15 aprile 2011

Euribor e tassi Bce in salita, che cosa cambia per i mutui

.

La lunga pausa espansiva orchestrata dalla Banca centrale europea è terminata. Al suo posto, sono in arrivo una serie di mini-strette che dovrebbero portare il costo del denaro intorno al 3% nell'arco dei prossimi 2-3 anni. Che siamo entrati in una fase di politica monetaria restrittiva lo ha indicato la stessa Bce che - dopo il rialzo dei tassi giovedì 7 aprile dall'1 all'1,25%, il primo da luglio 2008 - non ha escluso altre strette di qui a fine anno (tra le previsioni più accreditate fra gli esperti l'ipotesi è di un doppio rialzo, sempre da un quarto di punto: uno a luglio e il secondo entro dicembre, oppure a inizio 2012).

Che siamo entrati in una fase di politica monetaria restrittiva lo indicano anche i future sull'Euribor a 3 mesi che proiettano questo indicatore - amato e odiato da chi ha stipulato un mutuo a tasso variabile - intorno al 3% nel 2014.

Insomma, complice lo spauracchio dell'aumento dell'inflazione (il cui controllo entro la soglia del 2% resta l'obiettivo primario dell'attività della Banca centrale europea) e una lenta armonizzazione del quadro macroeconomico europeo (dopo la pesante recessione del 2009) il costo del denaro ha iniziato un cammino (seppur lento) verso la normalizzazione intorno alla media storica degli ultimi 10 anni, ovvero verso il traguardo del 3 %

Mutuo variabile: che fare?

Ne consegue, che i soggetti che sono alle prese con il rimborso di un mutuo a tasso variabile dovranno prepararsi a pagare rate via via più care. Il periodo di vacche grasse (con Euribor e tassi Bce ai minimi storici e rate ridotte ai minimi termini) è terminato. Ciò non vuol dire che la nuova fase che si sta aprendo sia, di riflesso, allarmante (posto che le banche non ne approfittino per aumentare gli spread). Questo perché i tassi restano decisamente più bassi della media storica (3%) e prima che vi arrivino - dando una sbirciata al mercato dei future - ci vorranno ancora almeno un paio d'anni.

Tutto, trattandosi di macroeconomia, è legato al quadro congiunturale dell'Eurozona: più forte sarà la ripresa, maggiore sarà la spinta verso la normalizzazione dei tassi... e viceversa.

Nel frattempo, il consiglio per chi sta rimborsando un mutuo a tasso variabile (prima di valutare un eventuale passaggio al fisso, attraverso lo strumento della surroga con un altro istituto qualora non vada in porto il tentativo di rinegoziazione con il proprio) è quello di effettuare uno stress test sulla rata del mutuo, ipotizzando come questa evolverebbe in ragione di vari ritocchi al rialzo (che probabilmente ci attendono).

Quanto aumenterà la tua rata? A questo proposito si è sviluppato un calcolatore per individuare quale impatto avrà sulle prossime rate l'aumento di 25 punti del tasso Bce annunciato dall'istituto di Francoforte nel direttivo del 7 aprile. Impatto che, a livello generale, potrebbe attestarsi intorno al 2,5% (aumento peraltro anticipato dall'andamento degli Euribor che hanno inglobato la stretta con una decina di giorni di anticipo). Per effettuare il calcolo della nuova rata è sufficiente inserire debito residuo, tasso applicato nell'ultima rata e durata residua del prestito ipotecario.

Allo stesso tempo chi, orientativamente, si appresta a stipulare un nuovo mutuo può dare un'occhiata a questa simulazione che proietta la variazione delle rate nell'eventualità di più strette, con tassi Bce fino al 3,5 %. Oggi il parametro a 3 mesi - a cui è agganciata la maggior parte dei nuovi mutui a tasso variabile erogati - si è portato all'1,33%, sui livelli di maggio 2009. Si tratta del 20esimo rialzo consecutivo per l'Euribor, l'indice che esprime il tasso di interesse interbancario a cui le banche si prestano capitali fra loro, fissato ogni giorno, dal lunedì al venerdì, dall'European Banking Federation alle ore 11.

Mutuo a tasso fisso che fare?

Chi ha intenzione di surrogare un variabile a fisso o di stipulare un nuovo mutuo a tasso fisso deve tener conto che anche gli Eurirs - i tassi a cui sono agganciate le rate dei mutui fissi - sono in risalita. Questo perché la risalità dei tassi fa risalire anche i rendimenti del Bund tedesco al cui andamento sono indirettamente collegati gli Eurirs. L'indice a 20 anni è balzato al 4,07% (rispetto al 3,9% del mese scorso e al 2,67% di fine agosto). Si tratta di un valore vicinissimo alla media di questo parametro degli ultimi 10 anni (4,12%). Pertanto, affidandosi alla statistica, si ricava che i mutui a a tasso variabile sono ancora a sconto (Euribor all'1,32% rispetto a una media del 3%), mentre quelli a tasso fisso si stanno attestando su una sorta di "fair value virtuale", un valore corretto ipotetico.

Quindi, al netto di eventuali spropositati spread o alti costi impliciti, in questa fase i mutui a tassi fisso (che in molti casi hanno superato il tasso finale del 5%) risultano più cari di circa 250-300 punti base rispetto ai variabili (che viaggiano intorno al 2,5% ma sono destinati a salire e via via ad annullare questo forte vantaggio iniziale).


Bye!


Fil


PS: aspetto vostri commenti e, se vi è piaciuto il post, inviatelo a persone interessate (letterina in basso). Potete iscrivervi alla mailing list - ed essere così aggiornati su nuovi post - inviando una mail (con scritto "FilBlog" ) a cossettifilippo@yahoo.it


Fonte: Sole24Ore

giovedì 6 gennaio 2011

Obiettivo 2011: riavviare un circolo virtuoso


La prima metà del 2011 sarà decisiva per l'euro. Tra gennaio e la primavera sarà messa alla prova la capacità di tutti i paesi critici di finanziarsi sul mercato a costi sostenibili. Già nelle prossime quattro settimane bisognerà collocare titoli governativi della zona euro per 80-100 miliardi. Gli ultimi giorni del 2010 hanno visto tassi in aumento anche sui titoli italiani.

Per tutti nei prossimi mesi ci saranno difficoltà, turbolenze e delusioni. Ma alla fine dovrebbe prevalere la principale lezione del 2009-2010: i costi politici e finanziari di un fallimento della moneta unica sono troppo alti perché i governi - anche quello tedesco - non continuino a intervenire. Lo faranno tuttavia imponendo delle "condizioni" che rendano tollerabili i costi degli aiuti per i paesi finanziatori e che li garantiscano dal non ripetersi di rischi di insolvenza in futuro.

Grecia, Irlanda e Portogallo saranno isolati finanziariamente attraverso le risorse già previste dagli ultimi Consigli europei e da quelle che è in grado di muovere la Banca centrale europea. Entro il 2013 dovranno ridurre gli squilibri e le inefficienze rendendo credibile il finanziamento dei loro debiti.

Per l'Italia, che finora è ben riuscita a tenersi al riparo dalla crisi più acuta, le implicazioni del dopo-crisi sono molto impegnative, vanno al cuore della vita pubblica e dovrebbero rappresentare la piattaforma di ogni riflessione politica.
Spagna, Italia e Belgio dovranno rassicurare da sé i mercati, con impegni fiscali stringenti per la riduzione nel medio termine del debito pubblico. I meccanismi di risoluzione della crisi saranno resi permanenti, ma a essi si aggiungeranno sistemi di sorveglianza che terranno d'occhio in ogni paese oltre alla finanza pubblica anche l'andamento dei prezzi, il costo del lavoro, gli indici di produttività e gli squilibri con l'estero.

Dentro questa cornice c'è il quadro attuale dell'Europa con i paesi attorno alla Germania e nel nord che hanno riformato i mercati, aperto i confini, investito in conoscenza e che crescono al 3-4%, e gli altri paesi che invece arrancano. Questi ultimi devono aumentare la produttività e possono farlo in due modi diversi: riforme oppure deflazione.

E l'Italia?

L'Italia è messa molto meglio della Grecia, è vero, ma la natura delle sfide non è molto diversa: analoga la perdita di competitività, analoghi i volumi del debito pubblico in rapporto al Pil. Anche se le imprese e le famiglie italiane sono molto più solide di quelle greche, le ricette politiche non sono tanto diverse. Dall'autunno inoltre sono un po' peggiorate le previsioni di crescita dell'economia italiana e ultimamente è aumentato il costo di finanziamento del debito. Il governo si è impegnato a ridurre il disavanzo dal 5% del Pil al 2,7% entro il 2012 (si tratterebbe del punto di svolta per il debito che dal 2013 tornerebbe a scendere sul Pil) ma se davvero la crescita dovesse essere più debole del previsto anche le entrate fiscali ne risentiranno.
In questo senso i due problemi italiani - alto debito e bassa crescita - si legano: le gravi debolezze strutturali hanno portato a una severa perdita di competitività e a tassi di crescita poco sopra lo zero e questo rende difficile ridurre il debito. In un certo senso l'aggiustamento interno alla struttura dei prezzi è in corso da dieci anni in Italia: la differenza tra la forte perdita di competitività misurata in termini di costo del lavoro e quella molto minore in termini di prezzi all'export rivela che all'interno della società italiana sono in atto profondi conflitti tra lavoro ufficiale e lavoro non ufficiale, tra settori emersi e sommersi, tra attività domestiche e quelle esposte alla concorrenza internazionale, tra risorse che servono solo a controllare il consenso di oggi e quelle necessarie agli investimenti del domani. È la via conflittuale alla sopravvivenza italiana nella globalizzazione.

Quella che è una sensazione di confusione, un disegno impressionistico, è in realtà proprio la vera fotografia del paese. Grecia e Irlanda ne usciranno grazie all'Europa, ma di fatto sospendendo la democrazia rappresentativa e sostituendola - con un gradimento dei cittadini, si badi, molto maggiore del previsto - con organismi tecnici: la Commissione europea, la Banca centrale europea, il Fondo monetario internazionale.

Era in fondo una facile profezia: la crisi finanziaria sarebbe diventata una crisi economica e questa a sua volta avrebbe prodotto una crisi della società che, se non fosse stata affrontata con coraggio, avrebbe infine prodotto una crisi della politica. Il 2011 è l'ultimo anno per evitarlo.


Bye


Fil


PS: aspetto vostri commenti e, se vi è piaciuto il post, inviatelo a persone interessate (letterina in basso). Potete iscrivervi alla mailing list - ed essere così aggiornati su nuovi post - inviando una mail (con scritto "FilBlog" ) a cossettifilippo@yahoo.it


Fonte: LaVoce.it

martedì 14 dicembre 2010

L'Europa alla svolta...


Qual'è la situazione economica in Europa? La Grecia ha un problema di bilancio, l’Irlanda ha un problema di banche, il Portogallo ha un problema di debito privato mentre la Spagna ha un cocktail di tutti e tre.

Anche se le cause differiscono, le implicazioni sono le stesse: ora tutti devono sopravvivere a "dolorosi" tagli di spesa.

Come?

Il modello standard volto ad attenuare gli effetti dell’austerità prevede di conciliare i tagli alla spesa domestica con la svalutazione della valuta (la svalutazione rende le esportazioni più competitive, e consente di sostituire la domanda interna compressa con la domanda esterna). Tuttavia, non avendo una valuta nazionale da deprezzare, tutti questi paesi devono sostituire la svalutazione esterna con la svalutazione interna.

E come?

"Tagliando" salari, pensioni e altre spese, al fine di ottenere lo stesso miglioramento di competitività necessario per rimpiazzare la domanda interna con quella esterna.

Seppur dolorosa, sembra la soluzione "migliore"...

Resta però una variabile economica che non si coniuga con le altre: il debito pubblico e privato. Il valore dei debiti governativi resta elevato, e anche i debiti bancari risultano consistenti.

Quindi?

Siamo di fronte una contraddizione fondamentale per la strategia di svalutazione interna: più i paesi riducono salari e costi, più pesanti saranno i debiti in eredità... a fronte di un maggiore peso del debito, devono essere attuati ulteriori tagli alla spesa pubblica e una maggiore pressione fiscale. Si rende quindi necessaria una maggiore svalutazione interna, che aumenta ulteriormente il peso debitorio, e così via, in una viziosa spirale al ribasso che porta a una depressione.

Possibili soluzioni?

Per attuare una svalutazione interna efficace è necessario ridurre il valore dei debiti (dove rappresentano già un peso notevole). Occorrerebbe ristrutturare i debiti governativi, convertire i debiti delle banche in azioni (e, laddove le banche siano insolventi, annullarli) e infine bisognerebbe annullare i debiti derivanti dai mutui.

I policymakers sono comprensibilmente restii a intraprendere tale strada (i contratti sono sacrosanti!) e i governi temono di perdere credibilità con i mercati finanziari (nei quali le obbligazioni sono detenute da stranieri - in particolari da banche straniere - e annullarli potrebbe destabilizzare altri paesi).

Queste sono obiezioni ragionevoli, ma le alternative a disposizione sono la svalutazione esterna e interna e i leader europei devono scegliere o l’una o l’altra.Se sono concordi nell’escludere la svalutazione esterna, la svalutazione interna richiede però una ristrutturazione del debito, e negarla è tanto irragionevole quanto illogico.

I meccanismi di ristrutturazione del debito sono semplici: i governi possono offrire una serie di nuovi bond pari al valore parziale delle loro esistenti obbligazioni: i detentori di bond possono scegliere tra obbligazioni par, con un valore pari ai bond esistenti ma con una scadenza maggiore e un tasso di interesse inferiore, e obbligazioni discount con una scadenza inferiore e un tasso di interesse più elevato, ma con un valore inferiore a quello dei bond esistenti. Non è nulla di trascendentale.

Sono tre però i prerequisiti fondamentali per raggiungere il successo:

il primo: i detentori di bond dovranno essere rassicurati sul fatto che i nuovi bond siano sicuri. Qualcuno deve garantire che tali bond siano adeguatamente coperti da garanzie collaterali (Fondo monetario internazionale e il governo tedesco?)

Il secondo: i paesi devono muoversi all’unisono, altrimenti, la ristrutturazione di un paese intensificherà le probabilità che altri entreranno in crisi, dando vita a un contagio.

Infine, il terzo: le banche che assorbono le perdite come conseguenza di tali ristrutturazioni dovranno rinforzare i propri bilanci.

Ora arriva la parte difficile.
Tutto questo lavoro richiede una leadership: i leader tedeschi devono riconoscere che le banche del proprio paese sono pericolosamente esposte ai debiti della periferia europea. Devono convincere i propri elettori che utilizzare denaro pubblico allo scopo di fornire sweeteners per la ristrutturazione dei debiti e di ricapitalizzare le banche è essenziale ai fini della strategia di svalutazione interna, a loro avviso, necessaria anche per i paesi vicini.
In sintesi, i leader d’Europa – soprattutto tedeschi – devono portare avanti l’idea che l’alternativa a tutto ciò sia... una crisi irreversible dell'Area Euro. Realmemnte irreversibile!


Bye!


Fil


PS: aspetto vostri commenti e, se vi è piaciuto il post, inviatelo a persone interessate (letterina in basso). Potete iscrivervi alla mailing list - ed essere così aggiornati su nuovi post - inviando una mail (con scritto "FilBlog" ) a cossettifilippo@yahoo.it


Fonte: ilsole24ore

venerdì 23 luglio 2010

E' soprattutto una questione di fiducia...

.


La fiducia è il vero motore primo dei mercati...

nei momenti bui seguiti al crollo di Lehman Brothers le grandi banche mondiali hanno smesso di prestarsi denaro a vicenda e hanno cominciato a incrementare i depositi presso le banche centrali. (In un certo senso si sono comportate come un’anziana signora che nasconde il denaro sotto il materasso...) In molti casi grandi istituzioni finanziarie hanno deciso di pagare interessi alle banche centrali pur di non investire un dollaro o un euro nei mercati finanziari, ossia nei prodotti dei loro colleghi: così i tassi sul mercato interbancario sono saliti prepotentemente, ci si è approssimati al credit crunch e si è ristretto anche il credito all’economia reale.

La fiducia non è dunque un bene a buon mercato.

Così, dopo gli stress test alle prime banche americane esplicitamente finalizzati a rassicurare gli investitori, l’esplodere dei deficit pubblici e del debito in Europa (ma non solo) ha incoraggiato enormi tensioni speculative spingendo anche il Vecchio Continente sull’orlo della crisi.
Dopo il rischio di default della Grecia, del Portogallo, dell’Irlanda, della Spagna; dopo un piano da 80 miliardi di euro per il salvataggio di Atene e da almeno 500 miliardi di euro per la stabilizzazione finanziaria dell’Eurozona, si è reso infine necessario anche uno stress test delle banche europee.

L’obiettivo, ancora una volta, è la riconquista della fiducia.

I risultati delle prove condotte sui bilanci delle prime banche d’Europa saranno pubblicati stasera, 23 luglio, a mercati chiusi.

Le condizioni dei test rimangono misteriose e solo poche informazioni certe giungono sul mercato: di certo si sa che saranno messe alla prova 91 banche europee che da sole coprono il 65% del settore bancario del Vecchio Continente (negli Stati Uniti le banche testate erano “solamente” 19).

Le somiglianze fra i test non mancano... in entrambi i casi sono previsti due scenari:
- uno scenario in linea con le stime del mercato sull’andamento di Pil,
disoccupazione, inflazione e altri fattori;
- l’altro è invece uno scenario più negativo che prevede un peggioramento
delle condizioni generali dell’economia.

In Germania 14 banche tra le quali colossi come Deutsche bank o Commerzbank, ma anche le varie Landesbank che rischiano di impensierire gli osservatori, saranno messe alla prova.
In Spagna finiranno altri 27 istituti sotto esame, mentre in Italia le banche testate saranno solo 5 (Unicredit, Intesa Sanpaolo, Banco Popolare, Monte dei Paschi di Siena e Ubi Banca).

Chi supererà gli stress test riotterrà la fiducia dei mercati, chi invece si dimostrerà troppo fragile dovrà chiedere l’aiuto del mercato o degli azionisti per eventuali ristrutturazioni... in alternativa sarà possibile un intervento dello Stato che sarà in un secondo momento accompagnato da un controllo dell’Antitrust europea e che, comunque, dovrà essere accompagnato da un credibile piano di ristrutturazione. Solo come ultima sponda gli istituti potranno ricorrere al supporto europeo e ai fondi per la stabilizzazione del sistema.

Gli stress test americani fecero ampio uso dei coefficienti di patrimonializzazione usati dal Comitato di Basilea, ossia del tier 1 ratio, del core tier 1 ratio e di altri simili parametri. Gli stress test europei useranno gli stessi sistemi? Secondo diversi osservatori è possibile che queste prove creino un modello per i prossimi interventi di Basilea III.
Potrebbe così spuntare il parametro della liquidità che testa la dipendenza degli istituti dal mercato interbancario del credito: qualcuno lo ha già ribattezzato “Lehman Ratio”, ma di certo non spaventa le banche italiane che hanno una base di depositi più ampia della media.

Secondo qualcun altro anche il leverage potrebbe essere preso in considerazione dai nuovi test che il Cebs (Committee of European Banking Supervisors) ha elaborato in stretto accordo con la Commissione europea e con la Bce. Se il core tier 1 ratio misura la parte migliore del capitale (azioni, utili non distribuiti, riserve) il tier 1 ratio include anche gli strumenti ibridi di capitale come alcune obbligazioni, buoni fruttiferi o certificati di deposito.
Un altro interrogativo riguarda le svalutazioni del debito sovrano compreso nei bilanci delle banche europee: i forzieri degli istituti europei (e particolarmente quelli tedeschi) sono zeppi di titoli di stato greci, spagnoli, italiani e così via: quanto dovranno essere svalutati? Le dichiarazioni di alcuni esponenti istituzionali pongono al 17% la svalutazione dei titoli greci, al 3% quella dei titoli spagnoli e allo 0,3% quella dei titoli francesi.

Già al tempo degli stress test a stelle e strisce in molti dubitarono di questo metodo, che poi si dimostrò efficace. A Bruxelles e a Francoforte, che pure rappresentano mercati finanziari sulla carta più solidi, in molti sperano di ripetere il successo di Oltreoceano...
Non resta che attendere ancora qualche ora, in fondo... è soprattutto una questione di fiducia.

Bye!!


Fil


PS: aspetto vostri commenti e, se vi è piaciuto il post, inviatelo a persone interessate (letterina in basso). Potete iscrivervi alla mailing list - ed essere così aggiornati su nuovi post - inviando una mail (con scritto "FilBlog" ) a cossettifilippo@yahoo.it

Fonte: BorsaItaliana

mercoledì 30 giugno 2010

Giornata nera...


Borse a picco con la nuova ondata di crisi. L’allarme sul deficit pubblico europeo e i timori per la Grecia e le banche hanno portato la moneta unica a nuovi minimi nei confronti di yen, dollaro, franco svizzero e sterlina e... per tutta risposta... l’Europa ha bruciato 145 miliardi di euro.

Mentre prosegue l’allarme deficit pubblico per Eruolandia, lo spettro della recessione coinvolge inaspettatamente l’economia cinese, che ad aprile ha segnato un rialzo dello 0,3%. Troppo poco secondo gli investitori, che hanno buttato a mare i titoli delle materie prime, data la posizione dominante della domanda cinese, che da sola divora il 45% della produzione mondiale di metalli.

Al di là dell’Atlantico, invece, Wall Street ha incassato il vero e proprio crollo della fiducia dei consumatori, scesa da quota 63,3 a 52,9, ben 10 punti sotto alle attese degli analisti.

Si è creata così in poche ore una miscela esplosiva, che ha colpito senza distinzione tutti i listini e i settori azionari, in primis le banche, affiancate da auto e materie prime. Sul fronte del credito ha pesato il clima di attesa sugli stress-test della Bce che, secondo il Wsj, avrebbe deciso di ampliare la platea degli istituti interessati, portandola a 70/120 banche.
Le autorità americane spargono ottimismo cercando di smorzare i timori.... Proprio la situazione europea e le conseguenze che questa potrebbe avere sugli Stati Uniti sono state uno dei temi dell’incontro fra Obama e Bernanke. L'idea condivisa è che l’economia si sta rafforzando, che siamo in ripresa trainata dal settore manifatturiero: si è passati dal perdere 750.000 posti di lavoro al mese (8 milioni di posti di lavoro persi negli ultimi due anni) a creare occupazione per cinque mesi consecutivi.
La crescita dell’occupazione nel settore privato è ovviamente molto importante per la fiducia dei consumatori e per l’economia nel suo complesso...
L’incontro fra Obama e Bernanke è avvenuto dopo la conclusione del G20, vertice durante il quale i grandi si sono impegnati a dimezzare i propri deficit entro il 2013 e a stabilizzare il debito entro il 2016.
Siamo alla finestra...


Bye!


Fil

PS: aspetto vostri commenti e, se vi è piaciuto il post, inviatelo a persone interessate (letterina in basso). Potete iscrivervi alla mailing list - ed essere così aggiornati su nuovi post - inviando una mail (con scritto "FilBlog" ) a cossettifilippo@yahoo.it


Fonte: LaStampa.it

giovedì 6 maggio 2010


A momenti disperati, misure disperate. Dopo mesi di costosi rinvii, la zona euro ha partorito un colossale pacchetto di aiuti per la Grecia. Coinvolgendo il Fmi (Fondo Monetario Internazionale), ha ottenuto un po' di risorse in più e un programma migliore.

Ma funzionerà?

Per alcuni importanti aspetti, il programma è molto simile di quello che l'ha preceduto (e che non prevedeva l'intervento del Fondo). Spazzato il campo dalla fantasia di una modesta contrazione dell'economia per quest'anno seguita dal ritorno a una crescita costante, il nuovo programma apparentemente prende in considerazione l'idea di un calo complessivo del Pil di circa l'8 per cento. Inoltre, il vecchio piano si basava sull'idea che la Grecia fosse in grado di ridurre il disavanzo a meno del 3% del Pil per la fine del 2012, mentre il nuovo piano fissa questo traguardo per il 2014.

Ci sono altri due aspetti degni di nota: il primo è che non ci sarà nessuna ristrutturazione del debito, e il secondo che la Bce sospenderà per la Grecia il requisito del rating minimo necessario per poter usare i titoli di stato nelle sue operazioni di liquidità, offrendo in questo modo un salvagente alle vulnerabili banche greche.

La Grecia, ormai, non ha più la possibilità di accedere ai mercati, dunque l'alternativa a questo pacchetto di aiuti (a prescindere dalla sua applicabilità) sarebbe il default. Il paese in quel caso non pagherebbe più gli interessi sul debito, ma dovrebbe risanare immediatamente il suo disavanzo primario (cioè il disavanzo prima degli interessi sul debito) del 9-10% del Pil, attraverso un risanamento molto più brutale di quello che attualmente Atene ha accettato di sostenere. Inoltre, con un default il sistema bancario crollerebbe.

Dubbi:

1. Si fa fatica a pensare che la Grecia possa evitare la ristrutturazione del debito.
Presumiamo che l'interesse medio sul debito a lungo termine si mantenga su livelli non superiori a quelli attuali (5%): in questo caso Atene dovrebbe avere un'eccedenza primaria pari al 4,5% del Pil, con entrate pari al 7,5% destinate al pagamento degli interessi. I cittadini greci sopporteranno stancamente questo fardello anno dopo anno?

2. Un secondo problema è che anche le nuove previsioni dell'Fmi a me sembrano ottimistiche. Considerando gli enormi tagli alla spesa programmati e l'assenza di compensazioni sul fronte del cambio o della politica monetaria, la Grecia probabilmente entrerà in una recessione prolungata. La riforma strutturale risolverà la questione? Difficile, a meno di non produrre un calo enorme del costo unitario del lavoro nominale, perché la Grecia avrà bisogno di un prolungato incremento delle esportazioni per compensare la stretta di bilancio. Inoltre, se i salari nominali caleranno, il fardello del debito diventerebbe peggiore del previsto. Alla Grecia si chiede di fare quello che l'America Latina fece negli anni 80, dando inizio al decennio perduto di cui beneficiarono i creditori esteri. E considerando che ora i creditori vengono pagati per andarsene, chi li sostituirà?

Questo piano di salvataggio probabilmebnte non basterà per far tornare la Grecia sul mercato, a condizioni accettabili, nel giro di pochi anni. Serviranno altri soldi se non si vuole prendere in considerazione, poco saggiamente, la via della ristrutturazione del debito.

Per gli altri membri della zona euro, il programma previene, nell'immediato, il rischio di uno scossone a sistemi finanziari già fragili: ufficialmente è un salvataggio della Grecia, ma in realtà è un salvataggio delle banche.

Non è affatto chiaro però se tutto questo potrà aiutare altri paesi membri attualmente nel mirino. Gli investitori potrebbero facilmente giungere alla conclusione che, viste le proporzioni del pacchetto di aiuti che è stato necessario varare per la minuscola Grecia e le enormi difficoltà incontrate nel giungere a un accordo, sarà molto difficile varare altri interventi del genere. Altri membri dell'euro potrebbero finire abbandonati a se stessi. Nessuno è in condizioni drammatiche come la Grecia e nessuno ha dato prova di altrettanta disonestà. Ma ce ne sono parecchi oberati da un deficit insostenibile e da un debito pubblico in rapida crescita.

La storia, insomma, non è finita...

Per la zona euro, ci sono due insegnamenti chiari da trarre.

Il primo è che ha una scelta netta di fronte a sé: o consente che uno stato vada in default, per quanto caotica possa essere questa eventualità... o crea un'unione reale, con una forte disciplina e fondi sufficienti per ammortizzare i programmi di risanamento da applicare nelle economie in grave difficoltà (Buiter raccomanda un Fondo monetario europeo da 2mila miliardi di euro).

Il secondo è che un aggiustamento nella zona euro non può funzionare senza aggiustamenti compensativi nei paesi del nocciolo duro. Se la zona euro è disposta a vivere con una domanda complessiva vicina a livelli di stagnazione, si trasformerà un fuoco incrociato di disinflazioni competitive a danno degli altri stati, facendo affidamento sempre di più ai mercati mondiali come valvola di sfogo per le eccedenze. Un esito che piacerebbe a pochi.

Le crisi in corso confermano che chi vedeva l'euro come un'avventura ad alto rischio aveva ragione. Questi scossoni erano prevedibili. Anche il timore che mettere insieme paesi tanto diversi avrebbe fatto crescere le tensioni, invece di ridurle, sembra confermato: basta guardare l'impennata dell'antieuropeismo in Germania. Ma ora che l'euro è stato creato va assolutamente fatto funzionare!

Lo sforzo per salvare la Grecia è solo l'inizio della storia. C'è ancora moltissimo da fare, per reagire alla crisi nell'immediato e per riformare la zona euro tutta in un futuro non troppo lontano.

Bye


Fil


PS: aspetto vostri commenti e, se vi è piaciuto il post, inviatelo a persone interessate (letterina in basso). Potete iscrivervi alla mailing list - ed essere così aggiornati su nuovi post - inviando una mail (con scritto "FilBlog" ) a cossettifilippo@yahoo.it


Fonte: Sole 24 Ore

mercoledì 10 febbraio 2010

In attesa del Summit...


Riprendo un articolo di Wolfgang Münchau, pubblicato sul Sole 24 Ore... visto che anche a me, gli avvenimenti degli ultimi giorni, hanno riportato alla memoria gli attacchi speculativi alla sterlina e alla lira del settembre 1992.

I ministri delle finanze d'Europa e le banche centrali all'epoca reagirono con rabbia e incomprensione: la parità centrale della sterlina nel meccanismo dei tassi di cambio era tanto insostenibile quanto lo sono oggi le finanze pubbliche in Grecia o gli stipendi in Spagna.

I mercati finanziari odierni giustamente percepiscono che la zona euro non si sta occupando degli squilibri e sono oltretutto confusi dai vari segnali provenienti da Germania e Francia in relazione a un possibile salvataggio in extremis.

Probabilmente gli investitori sono giunti alla conclusione che le probabilità di un'epidemica insolvenza stiano aumentando. Al momento è assolutamente poco chiaro che cosa accadrebbe se uno dei paesi della zona euro dovesse essere incapace di rifinanziare il proprio debito. Si spera in un salvataggio in extremis... ma, come gia detto, la decisione non sembra scontata.

Poi, salvataggio... da parte di chi?
La zoppicante Unione Europea o il FMI (Fondo Monetario Internazionale)?

L'unione Europea non si trova nella condizione di poter fornire aiuti d'emergenza in maniera efficace, al contrario il Fmi ha l'esperienza, il personale e gli strumenti per potersene occupare.

Tutto vero, ma... i sostenitori di un salvataggio in extremis guidato dall'Fmi a ragion veduta ignorano il catastrofico segnale che ciò farebbe giungere ai mercati finanziari, in relazione alla direzione verso la quale si avvierà la zona euro. Dimostrerebbe che la zona euro è incapace di risolvere i suoi stessi problemi, al punto da poter perdere tale e tanta credibilità che gli investitori inizierebbero a trattarla non più come un'unione monetaria, ma come un sistema di tassi di cambio fissi con un orizzonte temporaneo definito.

Molto meglio sarebbe se la zona euro riuscisse a risolvere da sola i suoi problemi. Ciò imporrebbe una strategia che vada oltre quanto prescritto dal patto di crescita e di stabilità della Ue.

Il problema è uno solo: il patto in questione comprende procedure dettagliate inerenti a ciò che accade quando un governo non riesce a conformarsi ai desideri degli altri membri, ma non va oltre la sanzione massima prevista, una semplice ammenda.

Qual è però lo scopo di dare un'ammenda a uno stato insolvente? Infierire...?

In definitiva resterebbe l'insolvenza, alla quale si sommerebbe il dilagare di tale situazione. Perché dunque l'establishment politico europeo non lavora attivamente per definire solide politiche anticrisi?

Al momento, in assenza di un qualsiasi struttura, la minaccia di un default è trasmessa automaticamente dal primo paese vulnerabile a quello successivo. La settimana scorsa il mercato azionario ha fatto registrare un calo più consistente a Madrid e a Lisbona che ad Atene... E non dimentichiamo che altri paesi europei potrebbero essere altrettanto vulnerabili: l'Austria potrebbe ancora essere prosciugata dalla sua crisi bancaria, il Belgio ha un livello molto più alto d'indebitamento rispetto a Spagna e/o Portogallo e un settore finanziario fortemente dissestato dalla crisi globale.

A mano a mano che le preoccupazioni si propagano verso Nord, seri investitori potrebbero essere tentati di scommettere ingenti capitali su una scissione della zona euro.

Al summit speciale sull'economia, i leader dell'Unione Europea dovrebbero far convergere la loro attenzione sulla crisi, piuttosto che dibattere di vaghe riforme di microeconomia: l'Unione Europea deve inviare un segnale urgente e inequivocabile della sua determinazione a individuare e mettere a punto una solida linea politica anticrisi.

Non occorre che questa politica sia varata questa settimana stessa, ma il summit deve in ogni caso lanciare un chiaro segnale al mondo: la zona euro si occuperà e risolverà direttamente i propri problemi!


Bye!


Fil


PS: aspetto vostri commenti e, se vi è piaciuto il post, inviatelo a persone interessate (letterina in basso). Potete iscrivervi alla mailing list - ed essere così aggiornati su nuovi post - inviando una mail (con scritto "FilBlog" ) a cossettifilippo@yahoo.it


Fonte: Sole 24 Ore

mercoledì 30 dicembre 2009

The Great Stabilisation


IT HAS become known as the “Great Recession”, the year in which the global economy suffered its deepest slump since the second world war. But an equally apt name would be the “Great Stabilisation”. For 2009 was extraordinary not just for how output fell, but for how a catastrophe was averted.

Twelve months ago, the panic sown by the bankruptcy of Lehman Brothers had pushed financial markets close to collapse. Global economic activity, from industrial production to foreign trade, was falling faster than in the early 1930s. This time, though, the decline was stemmed within months. Big emerging economies accelerated first and fastest. China’s output, which stalled but never fell, was growing by an annualised rate of some 17% in the second quarter. By mid-year the world’s big, rich economies (with the exception of Britain and Spain) had started to expand again. Only a few laggards, such as Latvia and Ireland, are now likely still to be in recession.

There has been a lot of collateral damage. Average unemployment across the OECD is almost 9%. In America, where the recession began much earlier, the jobless rate has doubled to 10%. In some places years of progress in poverty reduction have been undone as the poorest have been hit by the double whammy of weak economies and still-high food prices. But thanks to the resilience of big, populous economies such as China, India and Indonesia, the emerging world overall fared no worse in this downturn than in the 1991 recession. For many people on the planet, the Great Recession was not all that great.

That outcome was not inevitable. It was the result of the biggest, broadest and fastest government response in history. Teetering banks were wrapped in a multi-trillion-dollar cocoon of public cash and guarantees. Central banks slashed interest rates; the big ones dramatically expanded their balance-sheets. Governments worldwide embraced fiscal stimulus with gusto. This extraordinary activism helped to stem panic, prop up the financial system and counter the collapse in private demand. Despite claims to the contrary, the Great Recession could have been a Depression without it.

Stable but frail
So much for the good news. The bad news is that today’s stability, however welcome, is worryingly fragile, both because global demand is still dependent on government support and because public largesse has papered over old problems while creating new sources of volatility. Property prices are still falling in more places than they are rising, and, as this week’s nationalisation of Austria’s Hypo Group shows, banking stresses still persist. Apparent signs of success, such as American megabanks repaying public capital early (see article), make it easy to forget that the recovery still depends on government support. Strip out the temporary effects of firms’ restocking, and much of the rebound in global demand is thanks to the public purse, from the officially induced investment surge in China to stimulus-prompted spending in America. That is revving recovery in big emerging economies, while only staving off a relapse into recession in much of the rich world.

This divergence will persist. Demand in the rich world will remain weak, especially in countries with over-indebted households and broken banking systems. For all the talk of deleveraging, American households’ debt, relative to their income, is only slightly below its peak and some 30% above its level a decade ago. British and Spanish households have adjusted even less, so the odds of prolonged weakness in private spending are even greater. And as their public-debt burden rises, rich-world governments will find it increasingly difficult to borrow still more to compensate. The contrast with better-run emerging economies will sharpen. Investors are already worried about Greece defaulting (see article), but other members of the euro zone are also at risk. Even Britain and America could face sharply higher borrowing costs.

Big emerging economies face the opposite problem: the spectre of asset bubbles and other distortions as governments choose, or are forced, to keep financial conditions too loose for too long. China is a worry, thanks to the scale and composition of its stimulus. Liquidity is alarmingly abundant and the government’s refusal to allow the yuan to appreciate is hampering the economy’s shift towards consumption (see article). But loose monetary policy in the rich world makes it hard for emerging economies to tighten even if they want to, since that would suck in even more speculative foreign capital.

Walking a fine line
Whether the world economy moves smoothly from the Great Stabilisation to a sustainable recovery depends on how well these divergent challenges are met. Some of the remedies are obvious. A stronger yuan would accelerate the rebalancing of China’s economy while reducing the pressure on other emerging markets. Credible plans for medium-term fiscal cuts would reduce the risk of rising long-term interest rates in the rich world. But there are genuine trade-offs. Fiscal tightening now could kill the rich world’s recovery. And the monetary stance that makes sense for America’s domestic economy will add to the problems facing the emerging world.

That is why policymakers face huge technical difficulties in getting the exit strategies right. Worse, they must do so against a darkening political backdrop. As Britain’s tax on bank bonuses shows, fiscal policy in the rich world risks being driven by rising public fury at bankers and bail-outs. In America the independence of the Federal Reserve is under threat from Congress. And the politics of high unemployment means trade spats are becoming a bigger risk, especially with China.

Add all this up, and what do you get? Pessimists expect all kinds of shocks in 2010, from sovereign-debt crises (a Greek default?) to reckless protectionism (American tariffs against China’s “unfair” currency, say). More likely is a plethora of lesser problems, from sudden surges in bond yields (Britain before the election), to short-sighted fiscal decisions (a financial-transactions tax) to strikes over pay cuts (British Airways is a portent, see article). Small beer compared with the cataclysm of a year ago—but enough to temper the holiday cheer.


BUON 2010!!!

Fil

PS: aspetto vostri commenti e, se vi è piaciuto il post, inviatelo a persone interessate (letterina in basso). Potete iscrivervi alla mailing list - ed essere così aggiornati su nuovi post - inviando una mail (con scritto "FilBlog" ) a cossettifilippo@yahoo.it

Fonte: The Economist